
Stark tillväxt och inflationsrisk – Thedéen ser skäl för räntehöjning
Presentation ”Svensk ekonomi har utvecklats starkare än väntat, samtidigt som riskerna för att inflationen överstiger målet har ökat. Vid vårt senaste räntemöte menade jag därför att det finns starka skäl att höja styrräntan i närtid”. Det sa riksbankschef Erik Thedéen under ett framträdande på Ruter Dam dagen i Stockholm på torsdagen.
Datum: 2026-10-08 15:35
Talare: Riksbankschef Erik Thedéen
Plats: Ruter Dam-dagen
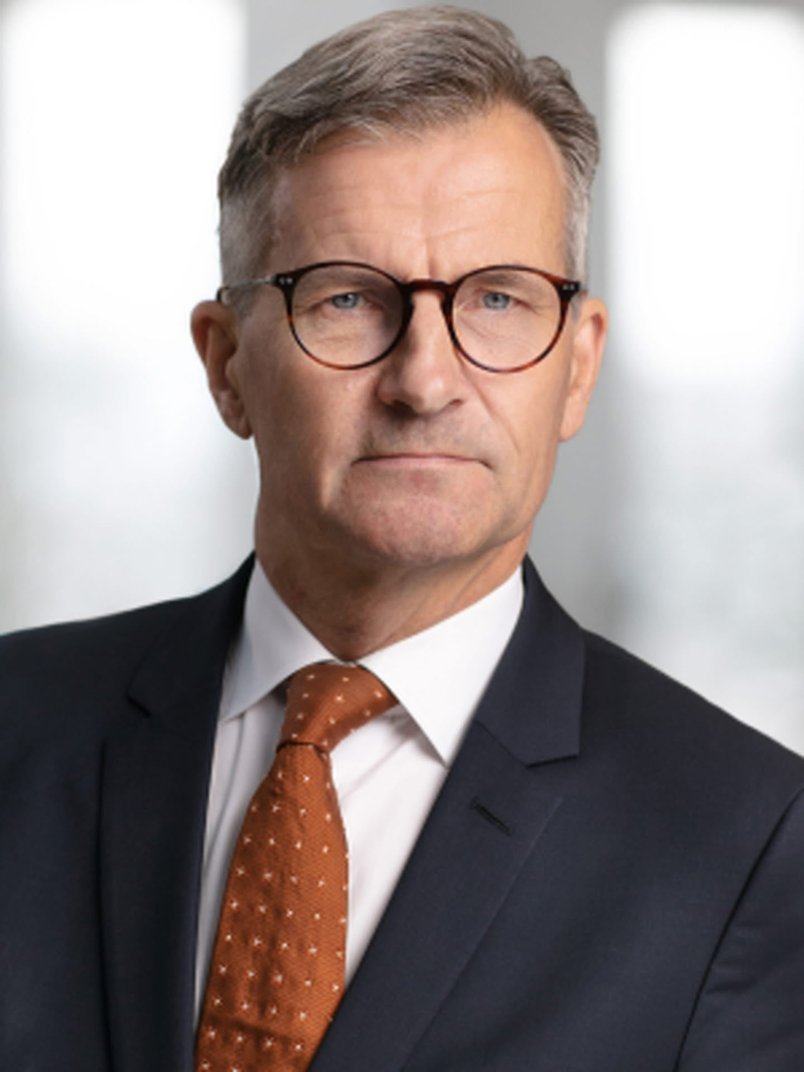
Erik Thedéen, riksbankschef.
Bakgrunden är en oväntat stark och bred tillväxt under årets andra kvartal, där såväl investeringarna, exporten som hushållens konsumtion ökade snabbt. ”Än en gång verkar ekonomin vara förvånansvärt motståndskraftig mot de rådande internationella konflikterna” sa Thedéen, men tillade att man inte kan räkna bort risken för framtida störningar om konflikterna består.
Höga energi- och råvarupriser, kvarstående utbudsstörningar och en försvagad krona ökar enligt Thedéen risken för att inflationen varaktigt drivs upp till en bra bit över 2 procent. ”Jag oroar mig för att kombinationen av utbudsrelaterade kostnadsökningar och en stark efterfrågan börjar påverka företagens prissättning på bredare front.”
Mot bakgrund av detta ansåg Thedéen vid det penningpolitiska mötet i september att det finns starka skäl att i närtid höja styrräntan och att det var lämpligt att revidera upp ränteprognosen. ”Jag menade att det kan vara rimligt att höja räntan redan i november. Prognosen för styrräntan nästa år, som indikerar ytterligare höjningar ansåg jag också var rimlig, men här är osäkerheten betydande.”
Igår publicerades inflationsutfallet för september. ”Det är en av de datapunkter som vi, tillsammans med annan inkommande statistik och information, kommer att analysera inför vårt räntemöte i november för att bedöma påverkan på inflations- och konjunkturutsikterna samt penningpolitiken.”
I sin presentation kommenterade Thedéen även den kraftiga uppgången i internationella långräntor. Det kan dämpa tillväxten genom högre lånekostnader, lägre tillgångspriser och större påfrestningar på de offentliga finanserna i högt skuldsatta länder. ”För länder med låg statsskuld som Sverige är sårbarheten mindre. Men utvecklingen understryker hur viktigt det är att det finanspolitiska ramverket upprätthålls i kommande statsbudgetar.”